Domain vinylpressung.de kaufen?
Wir ziehen mit dem Projekt
vinylpressung.de um.
Sind Sie am Kauf der Domain
vinylpressung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vinylpressung.de kaufen?
Wie tief sind die Rillen einer Vinyl-Schallplatte?
Die Rillen einer Vinyl-Schallplatte sind in der Regel etwa 0,04 bis 0,08 Millimeter tief. Dies ermöglicht es dem Plattenspieler, die Rillen abzutasten und den Ton zu erzeugen. Die Tiefe der Rillen kann jedoch je nach Aufnahme und Pressung variieren. **
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **

Ähnliche Suchbegriffe für Darlehensvertrag
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
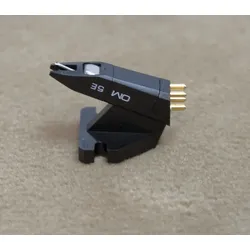
Ortofon OM 5E Moving Magnet Tonabnehmer für Plattenspieler (MM) elliptischNeuware Ortofon OM 5E Moving Magnet Tonabnehmer für Plattenspieler (MM) elliptisch Solide Empfehlung für die meisten TonarmeIdeal für Dual- und Thorens-TonarmeElliptisch geschliffener Diamant Das Ortofon OM 5E ist wie das OM 5S ein Universalist, wenn das Budget knapp und die Ansprüche gehoben sind, besitzt aber einen etwas feineren elliptischen Schliff als das sphärisch geschliffene OM 5S. Dank der hohen Serienkonstanz, die nur ein Spezialist wie Ortofon bieten kann und die den satten, dynamischen Klang der OM5-Modelle garantiert, sowie mit seiner unkomplizierten Handhabung und der robusten Bauweise werden Vielhörer ebenso wie Vinyl-Novizen zufriedengestellt. Wie das OM 5S ist auch das OM 5E für Headshells geeignet, die nur eine Verschraubung des Tonabnehmers von unten zulassen, wie sie zum Beispiel an älteren Thorens-Plattenspielern zu finden sind. Wer sagt also, dass Vinylhören teuer und kompliziert sein muss? Technische Daten : Tonabnehmer-Typ: MM (Moving-Magnet)Montage am Tonarm: Headshell mit Halb-Zoll-BefestigungAusgangsspannung: 4mV*Verstärkeranschluss: Phono MMKanalabweichung bei 1 kHz: 2dBÜbersprechdämpfung bei 1kHz: 22dBÜbersprechdämpfung bei 15kHz: 15dBFrequenzgang: 20-20.000Hz ±2dBAbtastfähigkeit bei 315Hz: 65μm**Nadelnachgiebigkeit: 20μm/mNempf. Tonarm-Typ: mittelschwer und schwer***Abtastdiamant: elliptischVerrundung: r/R 8/18μmAuflagekraftbereich: 15-20mN (1,5-2,0g)empf. Auflagekraft: 17,5mN (1,75g)Abtastwinkel: 20 GradGleichstromwiderstand: 750 OhmInduktivität: 450mHempf. Abschlusswiderstand 47kOhmempf. Abschlusskapazität 200-500pFHöhe: 18mmGewicht: 2,5g (5g mit einliegendem Zusatzgewicht).***ohne eingelegtes Zusatzgewicht für schwere Tonarme geeignetErsatz-Nadeleinschub:Stylus 5E *bei 1000Hz, 5cm/sec. **bei empfohlener Auflagekraft Höhe = Abstand von der Diamantspitze zur Deckelplatte45,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
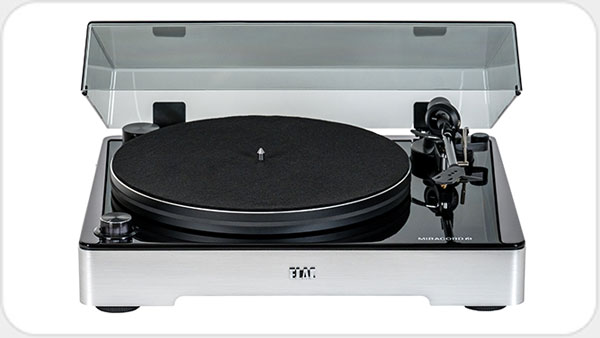
ELAC Miracord 60 Plattenspieler *schwarz*mit D96 Tonabnehmer System EL53419Ziel der Entwicklung war es, das weltweit anerkannte Design des renommierten MIRACORD 90 in ein neues Segment von Plattenspielern zu transportieren. Das Resultat ist ein Plattenspieler, der seine Ab-stammung nicht verschweigt und dabei seine Indi-vidual1299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
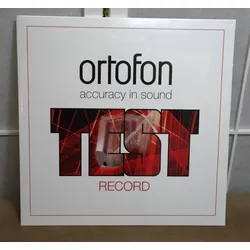
Ortofon TEST-RECORD Schallplatte für Tonabnehmer-KalibrierungNeuware. Ortofon TEST-RECORD Schallplatte für Tonabnehmer-Kalibrierung / OZZTEST Spezielle, sehr hochwertig gefertigte Test Schallplatte zur optimalen Einstellung Ihres Tonabnehmersystems & Tonarms des Plattenspielers. Folgende 15 Tracks sind aufgespielt : 1. Frequency Sweep Left Channel 800 Hz – 50 kHz. Log. 28 sec. Linear cut* (800 – 20000 Hz ±1,5 dB) 2. Frequency Sweep Right Channel 800 Hz – 50 kHz. Log. 28 sec. Linear cut* (800 – 20000 Hz ±1,5 dB) 3. Frequency Sweep Left Channel 800 Hz – 50 kHz. Log. 28 sec. Linear cut* (800 – 20000 Hz ±1,5 dB) 4. Frequency Sweep Right Channel 800 Hz – 50 kHz. Log. 28 sec. Linear cut* (800 – 20000 Hz ±1,5 dB) 5. Reference tone 1000 Hz 5 cm/sec rms Left 6. Reference tone 1000 Hz 5 cm/sec rms Right 7. Reference tone 1000 Hz 5 cm/sec rms Left 8. Reference tone 1000 Hz 5 cm/sec rms Right 9. Tracking ability, lateral 50 μm peak 10. Tracking ability, lateral 60 μm peak 11. Tracking ability, lateral 70 μm peak 12. Tracking ability, lateral 80 μm peak 13. Tracking ability, lateral 90 μm peak 14. Tracking ability, lateral 100 μm peak 15. Square Wave Form 2.7 msec duty cycle 3:7 Mit Hilfe dieser Tracks können Sie prüfen, ob die Kanäle verpolt sind und ob die Auflagekraft korrekt eingestellt sind. Ebenfalls können Antiskating-Fehler hiermit entlarft werden. Diese Ortofon Testschallplatte ist ein wichtiges Testinstrument was in keiner Plattensammlung fehlen sollte und Ihnen gute Hilfe zu einem optimal eingestellten Plattenspieler bietet. Ein optimal eingestellter Plattenspieler liefert Ihnen nicht nur die bestmögliche Klangqualität Ihres Systems, sondern schont auch das wertvolle Vinyl durch minimalste Abnutzung sowie auch Ihre Nadel.39,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ortofon OM 5E Moving Magnet Tonabnehmer für Plattenspieler (MM) elliptischNeuware Ortofon OM 5E Moving Magnet Tonabnehmer für Plattenspieler (MM) elliptisch Solide Empfehlung für die meisten TonarmeIdeal für Dual- und Thorens-TonarmeElliptisch geschliffener Diamant Das Ortofon OM 5E ist wie das OM 5S ein Universalist, wenn das Budget knapp und die Ansprüche gehoben sind, besitzt aber einen etwas feineren elliptischen Schliff als das sphärisch geschliffene OM 5S. Dank der hohen Serienkonstanz, die nur ein Spezialist wie Ortofon bieten kann und die den satten, dynamischen Klang der OM5-Modelle garantiert, sowie mit seiner unkomplizierten Handhabung und der robusten Bauweise werden Vielhörer ebenso wie Vinyl-Novizen zufriedengestellt. Wie das OM 5S ist auch das OM 5E für Headshells geeignet, die nur eine Verschraubung des Tonabnehmers von unten zulassen, wie sie zum Beispiel an älteren Thorens-Plattenspielern zu finden sind. Wer sagt also, dass Vinylhören teuer und kompliziert sein muss? Technische Daten : Tonabnehmer-Typ: MM (Moving-Magnet)Montage am Tonarm: Headshell mit Halb-Zoll-BefestigungAusgangsspannung: 4mV*Verstärkeranschluss: Phono MMKanalabweichung bei 1 kHz: 2dBÜbersprechdämpfung bei 1kHz: 22dBÜbersprechdämpfung bei 15kHz: 15dBFrequenzgang: 20-20.000Hz ±2dBAbtastfähigkeit bei 315Hz: 65μm**Nadelnachgiebigkeit: 20μm/mNempf. Tonarm-Typ: mittelschwer und schwer***Abtastdiamant: elliptischVerrundung: r/R 8/18μmAuflagekraftbereich: 15-20mN (1,5-2,0g)empf. Auflagekraft: 17,5mN (1,75g)Abtastwinkel: 20 GradGleichstromwiderstand: 750 OhmInduktivität: 450mHempf. Abschlusswiderstand 47kOhmempf. Abschlusskapazität 200-500pFHöhe: 18mmGewicht: 2,5g (5g mit einliegendem Zusatzgewicht).***ohne eingelegtes Zusatzgewicht für schwere Tonarme geeignetErsatz-Nadeleinschub:Stylus 5E *bei 1000Hz, 5cm/sec. **bei empfohlener Auflagekraft Höhe = Abstand von der Diamantspitze zur Deckelplatte45,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ELAC Miracord 60 Plattenspieler *schwarz*mit D96 Tonabnehmer System EL53419Ziel der Entwicklung war es, das weltweit anerkannte Design des renommierten MIRACORD 90 in ein neues Segment von Plattenspielern zu transportieren. Das Resultat ist ein Plattenspieler, der seine Ab-stammung nicht verschweigt und dabei seine Indi-vidual1299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie tief sind die Rillen einer Vinyl-Schallplatte?
Die Rillen einer Vinyl-Schallplatte sind in der Regel etwa 0,04 bis 0,08 Millimeter tief. Dies ermöglicht es dem Plattenspieler, die Rillen abzutasten und den Ton zu erzeugen. Die Tiefe der Rillen kann jedoch je nach Aufnahme und Pressung variieren. **
-
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
-
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
Ähnliche Suchbegriffe für Darlehensvertrag
-
Rekkord Audio Rekkord M 500 manueller Plattenspieler ohne Tonabnehmer *schwarz* RE29110Der M 500 ist ein ä, uß, erst eleganter manueller Plattenspieler mit allem was dazu gehö, rt. Eine elektronische Geschwindigkeitsumschaltung per Taster, ein cleveres Subchassiskonzept und eine hochwertige Acrylhaube zum Schutz vor Staub sin1099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.